风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
作者:躺红利摊转债
中证指数公司旗下指数的2026年三季度样本调整已于近日完成,中证也更新了相关指数的资料,今天我们从指数样本调整概况、十大权重样本变化、指数行业权重数据变化以及指数估值变化四个方面来简单聊聊中证现金流今三季度的样本调整效果。
一、样本调整概况
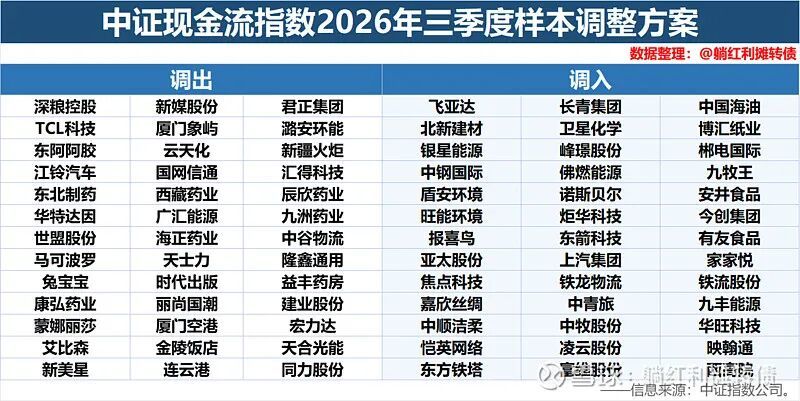
三季度中证中证现金流指数共更换了39只样本,占到了总样本数量的39%,整体看指数的样本调整力度非常大,半年的时间几乎就将样本换了个遍,作为对比,同样是季度调样的红利低波100指数三季度的样本调整比例为23%。
考虑到中证现金流指数相对集中的样本权重构成,较大力度的样本调整会影响到指数的内在稳定性,甚至进一步影响到指数的风险收益特征。
二、指数十大权重样本变化
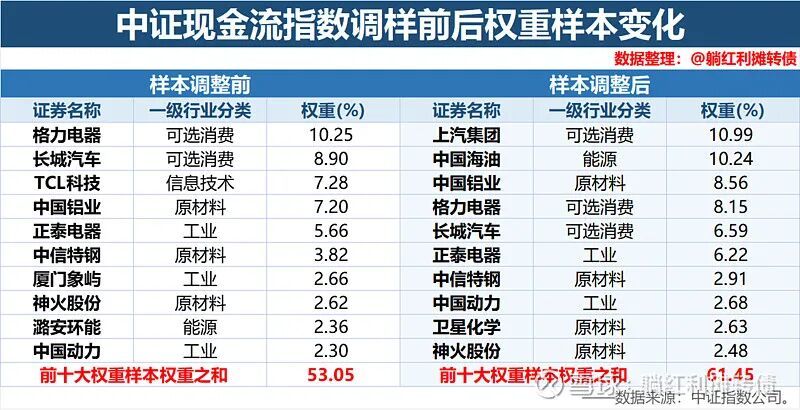
1、从样本权重数据来看,指数始终保持相对集中的样本权重构成,从数据上看,调样后指数的样本集中度进一步提升至61%,指数的前四大样本权重之和接近40%、前六大样本权重之和超过50%,指数存在和头部权重股高度绑定的风险,这一点投资者需要多加关注。
2、调样后前十大权重样本有格力电器、长城汽车、中国铝业、正泰电器、中信特钢、神火股份和中国动力7只样本得到了保留,这些样本从估值和基本面的角度看与传统的价值红利风格股票有很大的不同。
3、新进入十大权重的3只样本分别是上汽集团、中国海油和卫星化学,其中上汽和海油在6月中旬调出指数后再一次回归,而且回归即占据了指数五分之一的权重,有意思的是上汽二季度下跌了33%而三季度上涨了17%,海油二季度下跌了32%而三季度上涨了21%,这是大跌后调出大涨后调入?
4、掉出十大权重的3只样本是TCL科技、厦门象屿和潞安环能,TCL科技中报显示经营现金流同比下降了35%,厦门象屿中报显示经营现金流同比下降了364%,潞安环能虽然中报经营现金流回正但是资本开支剧增,中报自由现金流为-78亿,这三只样本都是因为现金流问题而被调出指数。
整体来看,中证现金流指数的样本调整保持了一贯的高投机属性,不稳定性比较大,长期投资者需要认真评估自身的风险收益偏好能否匹配指数。
三、指数行业权重数据变化
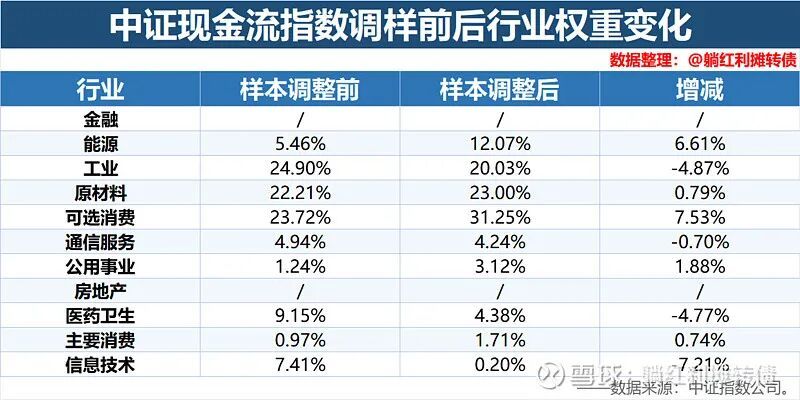
整体看本次样本调整没有影响到指数的行业分散性,调样后指数依旧保持了行业上的相对分散性,当前有3个行业的权重超过了20%,最大行业权重为可选消费的31%。
具体来看,本次样本调整近乎清仓了年内表现强势的信息技术行业,同时大幅削减了工业和医药卫生行业的权重,其中医药行业的权重大幅下降,在股价没有大涨的情况下出现这种情况反映了当前医药行业的现金流情况可能有所衰退。
本次调样强化了能源和可选消费行业的权重,有意思的是中证能源指数年内表现比较好、中证可选指数年内表现糟糕,被强化权重的原因可能是前者的现金流情况比股价表现得要更好、后者的现金流情况没有股价表现的那么糟糕。
四、指数估值变化
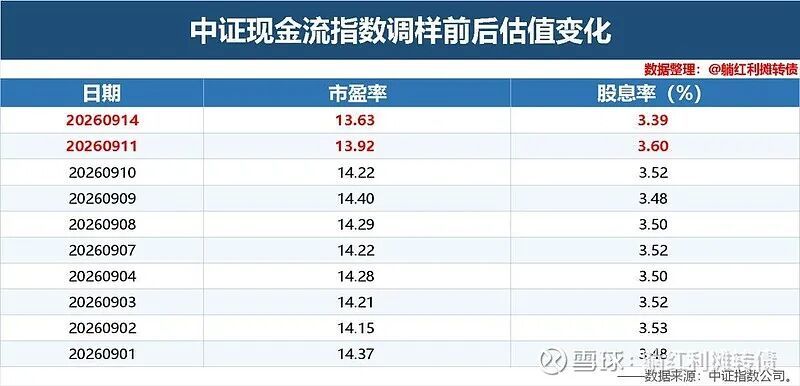
从估值方面看,本次样本调整完成后,中证现金流指数的市盈率出现了小幅的下降,整体变化较小,而股息率则下降了21bps,整体看本次调样的对指数的静态估值和股息率影响有限。
结语
总的来看,2026年三季度的调样并没有对指数当前的估值和股息率带来太大的影响,但是指数的样本和行业构成却发生了极大的变化,这也反映了指数的内在稳定容易受到样本调整的影响,对投资者而言,这类权重相对集中且样本调整频繁的指数潜在的投资风险是要高于中证红利这种调样力度低且样本和行业极端分散的指数的。
中证现金流指数这种不稳定性实际上是由其编制方式决定的,其核心选样指标中的自由现金流率(=自由现金流/企业价值)特别容易受到企业现金流和总市值波动影响,而自由现金流量加权方式又进一步强化了这种不稳定性,最终导致了指数的投机属性过大。
忠琦配资提示:文章来自网络,不代表本站观点。