最近这段时间,美国国债市场动静不小。债券价格持续往下走,收益率一路往上冲。
很多人平时更关注股市,觉得债市离自己很远,其实不然。美国国债是全球金融体系的底座,它一摇晃,资金链条上的每一个环节都会跟着动。
房贷、车贷、企业融资,甚至普通人信用卡分期的成本,都可能受到影响。
这轮美债震荡不是金融圈关起门来的话题,背后是美国财政和货币政策互相打架,也是全球投资者对美国经济风险重新投票的结果。
美债收益率全线走高,债市才是实体经济真正的温度计
股市热闹,常常占据新闻头条,但真正能反映宏观经济冷暖的,往往是债券市场。
美国国债市场规模有几十万亿美元,是全球流动性最强的债务交易市场。债券的原理不复杂,政府或企业向投资者借钱,到期还本,定期付息。
养老基金、保险公司、各国央行、主权基金都在参与美债交易。市场里大家最关注的是收益率曲线,也就是不同期限债券的利率对比。
现在短端和长端收益率一起往上走,说明投资者的担忧在加重。
担忧什么?主要两点,一是债务发行方能不能按时还钱,二是通货膨胀会不会吃掉投资收益。
收益率快速上升,意味着市场对这两件事的预期在恶化。短期债券风险相对小,更多反映通胀预期。
长期债券收益率上行,则说明市场对远期经济环境不放心。债市平时不声不响,但往往能提前预判宏观转向。
这一次美债剧烈波动,是全球投资者在重新给美国经济定价。
对外冲突持续扰动全球供应链,频繁变动的关税政策推高通胀压力,市场开始要求更高的风险补偿。
这种补偿不会只停留在金融报表上,它会传导到全社会信贷。
说白了,居民办房贷、信用卡分期,企业申请经营贷款,成本都会上升。债市不是遥远的华尔街游戏,它最终会落到普通人的账单里。
财政和货币两大部门各说各话,政策互相打架
面对债市给出的警告信号,美国财政部门接连出手,但效果并不理想。
财长一边推进对他国的经济制裁,一边又出手干预外汇市场,想稳住日元汇率,避免日本抛售美债。
日本是美债最大海外持有国,持仓超过一万亿美元。如果日本本土收益率走高,资本回流会对美债形成很大压力。
但干预并没有扭转日元走势。后来财政部又宣布把长期债券回购规模翻倍,试图压低长端收益率。
问题是,回购资金相对于整个债市体量实在太小,收益率短暂回落之后又弹了回去。
美联储这边也在摇摆。新任负责人叫停了前瞻性指引,不再提前释放利率路径信号,主张让市场自己解读经济数据。
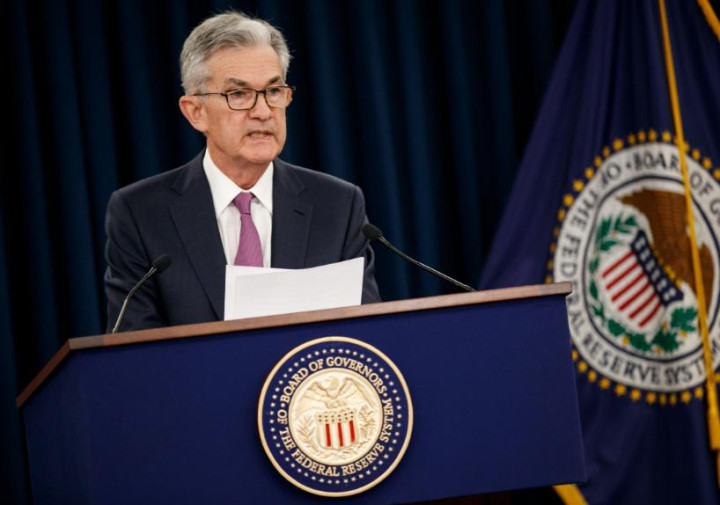
这套听上去很“自由市场”的理念,并没有得到资本市场认可。即便他在重要央行会议上表态,也没能压住收益率上行。
于是出现了一个非常矛盾的局面:财政部门频繁干预汇市和债市,美联储却对外宣扬减少政府干预、相信市场自我调节。
两套完全相反的逻辑同时落地,市场当然更加不安。投资者会想,到底谁说了算?政策方向到底往哪走?这种不确定性本身就是风险。
政策打架,最后买单的是市场信心。
美国政策失误的账单,全球都得跟着分摊
全球金融高度一体化,美国经济一出问题,其他国家很难独善其身。美债是全球资产定价的锚,收益率上行会带动全世界各类资产重新定价。
发展中经济体的融资成本会被动抬升,大宗商品、国际贸易也会受到间接冲击。
很多新兴市场国家本来就在为债务压力发愁,美债收益率一涨,它们的再融资成本更高,日子更难过。
理论上,加息可以抑制通胀,但加息又会进一步推高美债收益率,加重全社会的借贷负担。
美国现在陷入两难:大规模投放货币会加剧通胀,收紧货币又会让贷款条件恶化。没有简单高效的捷径可以破解这个困局。
更麻烦的是,美国政策反复摇摆,其他国家只能被动应对。全球供应链、贸易流向、资本流动都会受到影响。
很多人习惯盯着股市判断经济好坏,但股市容易被财政和货币刺激手段推高,经常和实体经济脱节。
债券市场是全球海量投资者用真金白银投票得出的结果,更接近真实的经济现状。
当债市持续发出预警,就代表市场已经对未来风险做了充分计价。
美国作为全球最大经济体,政策得失不只是本国内部事务,溢出效应会扩散到全球各个角落。
结语
这轮美债抛售潮,表面看是金融市场的短期波动,实际上是投资者对美国多重风险给出的客观反馈。
对外冲突、贸易政策扰动通胀预期,财政与货币政策互相矛盾,几重因素叠加推高了美债风险溢价。
股市可以靠刺激手段制造繁荣假象,但债券市场很难被短期话术哄骗。债市的信号值得各个国家参考借鉴。
在我看来,这件事给我们提了个醒。全球经济已经高度联动,美国政策失误带来的波动,会顺着贸易、资本和汇率渠道传导到我们周边。
我们不能把金融安全寄托在别人身上,要继续推动人民币国际化,增强自身金融市场的韧性和深度。
同时要保持宏观政策定力,做好自己的事情,避免被外部节奏带偏。美债收益率后续怎么走,仍然是观察全球宏观形势的重要窗口。
对中国来说,稳外贸、稳预期、稳住国内消费和投资,比什么都重要。债市不会说谎,我们更需要从别人的教训里,守住自己的节奏。
忠琦配资提示:文章来自网络,不代表本站观点。