一斤大豆,使足了劲儿也就挤出一两多的油。放在油料家族里,这成绩几乎垫底。
可怪就怪在这儿——超市货架上5升装的桶装豆油,标价常年守在七十块钱上下,是所有食用油里最便宜的那一档。出油最少的原料,做出了最便宜的油,这门反常识的生意到底是怎么算账的?
国产大豆能榨出的油,大约占豆子重量的16%,进口的稍好一点,18%左右。
同样的一斤原料换成花生,油量直接翻倍还多;换成油菜籽,也能出四成多;芝麻更夸张,能压到六成上下。按理说,原料给得越少,成品应该越金贵才对。
可市场偏不按这个套路走。关键在于,大豆压完油剩下的那堆渣,一点没浪费。豆粕,蛋白含量四成以上,是饲料行业的硬通货。
养猪的、养鸡的、做水产料的,绕不开它。中国这么大的养殖盘子,一年吞掉的豆粕以千万吨计,这是花生渣、菜籽饼替代不了的位置。
于是油厂的账本就变了个样子。别人榨油,卖的是油;豆油厂榨油,油和粕两头都能变现。粕卖得动、卖得贵,油的售价就有底气往下压。
今年入夏以来,国内主流港口的豆粕现货报价在每吨三千一到三千三之间来回摆动,几乎追上了原料豆本身的价格。这种“一头牛剥两张皮”的生意,是花生和芝麻做不到的。
再看进口这条路子。中国吃的大豆,绝大部分从海外进。巴西、阿根廷、美国是老三家,其中巴西这几年份额最大。
中美之间关税这根弦,去年下半年松了一次。双方各自把加征的高税率往下调了一档。
今年初开春,美国大豆重新出现在国内买家的采购单里。到了盛夏,美国农业部公布的对华周度销售数据几次冒尖,单周百万吨级的订单又露面了。
来源多了,油厂谈价的底气就足。这就是为什么今年国际豆价其实在往上抬——芝加哥盘面已经从年初的十美元附近爬到了近期的十二美元一线——国内桶装豆油的终端标价却没跟着一路飙。
供应链的缓冲垫,替消费者挡了一部分成本。还得说一层。进口进来的大豆,绝大多数是转基因品种。
按国内规矩,这类豆子不能直接进厨房、也不能做豆浆豆腐,唯一的出路就是压榨——榨油,做粕。用途被锁死,反倒让加工厂敢放开量干,规模一大,单位成本自然摊薄。
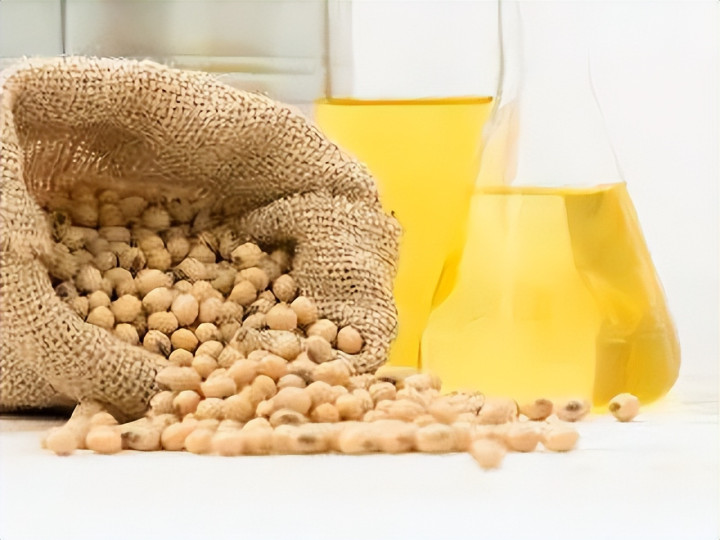
比一比其他几种油就更清楚了。花生虽然出油率高,可花生米本身就是抢手货。炒着吃、做点心、榨花生酱、酿花生糖,条条路都能挣钱。
榨油只是其中一条出路,原料收购价压不下来,成品油自然贵。菜籽油的困境类似。国内油菜产区集中在长江一线,产量有限。
菜粕蛋白含量比豆粕低一截,饲料厂用起来不如豆粕顺手,卖不上价。粕卖不动,油这一头就得多挑担子。芝麻走的干脆是另一条道。
产量小、香味浓,天生是调味用的,一小瓶几十块,跟大桶散油根本不在一个赛道上比价。玉米胚芽油、米糠油之所以也便宜,逻辑其实和豆油一脉相承——原料本身就是加工副产品,成本近乎白捡。
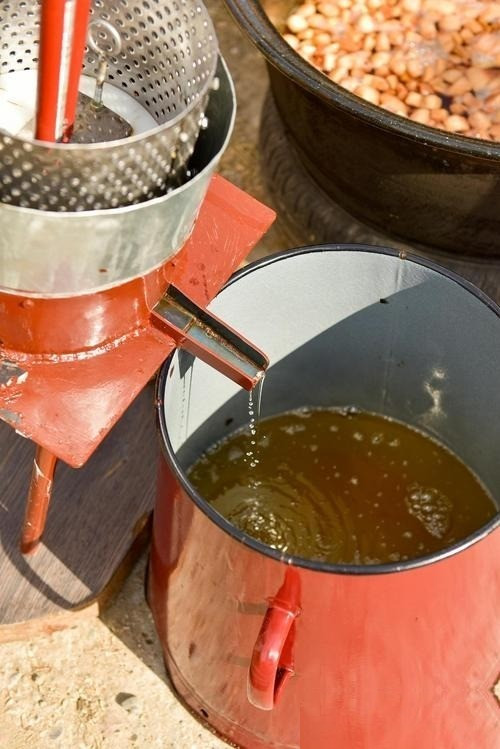
回到货架。跑一趟大超市,5升装一级大豆油的标签价大致在六十八到七十八块之间,一斤合下来七块钱多点。
同规格的一级花生油普遍要一百三十以上,橄榄油更是奔着两三百去。差价摆在那儿,一目了然。
有些人心里犯嘀咕:这么便宜,是不是偷工减料?其实食用油的国标是一条线,一级豆油的酸价、过氧化值这些硬指标,跟一级花生油、一级菜籽油要求是一样的。
便宜不便宜,靠的是产业结构,不是往里掺水。当然,不同的油风味不同、脂肪酸构成不同,家里几种油换着用,才是最踏实的吃法。
也别觉得豆油会永远这么便宜。今年中东局势反复,国际原油拱得高,豆油作为生物柴油的原料之一,被资金盯上,期货盘面一度冲到每磅七十美分往上。
终端零售反应慢,但要是国际油脂行情继续硬撑,桶装豆油的价签往上挪几块,也是随时可能的事。把这套逻辑串一遍就明白了:豆油的低价不是靠牺牲品质换来的,而是靠“油+粕”两头挣、进口来源多元化、加工规模够大、副产品有出路,这几股力量一起把成本摊薄。
出油率虽然低,可豆子上下里外没一处浪费,账才算得过来。对天天进厨房的朋友来说,看懂这点门道,买油心里就有杆秤了。
贵的不一定合适,便宜的也未必将就,按家里做饭的习惯选,几种油轮着用,钱花得明白,饭吃得舒坦,这就够了。
忠琦配资提示:文章来自网络,不代表本站观点。